「デッドクロス」の恐怖と仕組みを徹底解説!減価償却と元本返済のバランス戦略(奈辺塾グループチャットから抜粋)
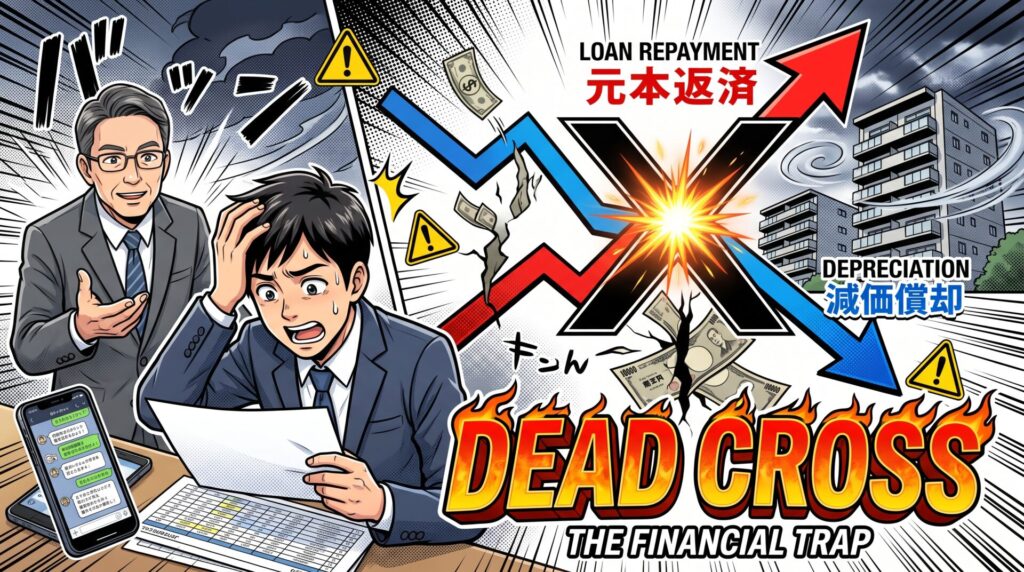
2026年3月7日のチャットにて、あるメンバーから、不動産実務検定の受講をきっかけに不動産投資における「デッドクロス」の仕組みや構造について気づきが得られたとの報告があり、グループ内で議論が交わされました。
デッドクロスとは、ローンの元本返済額が建物の減価償却費を上回ってしまう状態を指します。元本返済は経費にならない一方で税引後利益から支払われるため、決算書上は黒字であるにもかかわらず、手元のキャッシュフローが悪化して税金負担が重くなる現象として知られています。メンバーからは、キャッシュアウトを伴わない減価償却費と元本返済を対で把握することの重要性が共有されました。
これに対し、別のメンバーからは「デッドクロスを恐れるあまり、過剰な対策を取ることのリスク」についても指摘がなされました。たとえば、デッドクロスを回避するために頭金を多く入れて融資額を減らすとレバレッジ効果が薄れて資金効率が低下します。また、短期間で減価償却費を大量に計上すると物件の帳簿価格(簿価)が下がり、将来の売却時に譲渡所得税が高額になるというデメリットが存在します。
デッドクロスの仕組みを正しく理解しつつも、過度に恐れすぎず、資金効率(レバレッジ)や将来の売却出口までを見据えたトータルでのバランス戦略が不可欠であると再確認されたとのことでした。
—
この記事は奈辺塾グループチャットで交わされた会話を元にAIで読みやすく加工再編したものです。グループの雰囲気が伝わったら幸いです(^^)。